Domain naturbelassenheit.de kaufen?
Wir ziehen mit dem Projekt
naturbelassenheit.de um.
Sind Sie am Kauf der Domain
naturbelassenheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain naturbelassenheit.de kaufen?
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **

Ähnliche Suchbegriffe für Sparkassen-Sparplan
Top-Angebote
Produkte zum Begriff Sparkassen-Sparplan:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kokosöl Flüssig Pur & Natürlich 250 MLProdukteigenschaften: Kokosöl flüssig pur und natürlich Reines, flüssiges Kokosöl Das Kokosöl flüssig pur und natürlich ist durch sein Herstellungsverfahren und die fraktionierte Abtrennung langkettiger Fettsäuren besonders flüssig und zieht somit schnell in die Haut ein. Das geruchsneutrale flüssige Kokosöl eignet sich besonders gut als Pflege und Massageöl. Es unterstützt die Regeneration der Hautzellen und spendet Feuchtigkeit. Unser flüssiges Kokosöl ist frei von Konservierungsmitteln, Farb- und Duftstoffen und daher besonders gut verträglich. Die Vorteile des Kokosöls flüssig: 100% natürliche Inhaltsstoffe. Geruchsneutrales, nicht fettendes Öl mit leichter Textur. Wohltuend und pflegend für die Haut. Ideal als Träger Öl für ätherische Öle und als Pflege– und Massageöl geeignet. Frei von Konservierungsstoffen oder anderen chemischen Zusätzen. Clean Beauty: Casida steht für Clean Beauty. Wir verzichten auf Parfüms, Mineralöle, Silikone, Parabene, PEGs, bedenkliche Zusatzstoffe sowie Inhaltsstoffe tierischen Ursprungs. Für welchen Hauttyp ist Kokosöl geeignet? Kokosöl ist für folgende Hauttypen geeignet: trockene Haut oder Haut mit trockenen Stellen sensible Haut reife Haut Mischhaut normale Haut Haut mit fahlem Teint Haut mit feinen Linien Haut mit Rötungen Kokosöl ist nicht geeignet für: fettige, glänzende Haut unreine Haut Haut mit Mimikfältchen Anwendung: Hautpflege: Das Kokosöl flüssig pur und natürlich kann nach Belieben auf die Haut aufgetragen und leicht einmassiert werden. Haarpflege: Sie können flüssiges Kokosöl ebenfalls für Ihre Haarpflege benutzen, um Ihrem Haar optimale Feuchtigkeit zu spenden. Wir empfehlen Ihnen auch unser flüssiges Kokosöl Haut und Haare. Inhaltsstoffe: Durch hochwertige, zertifizierte Inhaltsstoffe und ausgewählte Lieferanten können wir dir die beste Qualität zusichern. Casida steht für Clean Beauty, das heißt wir vertrauen auf Natürlichkeit und Reinheit und verzichten konsequent auf chemisch-synthetische Zusatzstoffe. Unsere Produkte sind 100% tierversuchsfrei! Ingredients: Caprylic/Capric Triglyceride (Cocos Nucifera Oil). Quelle: www.casida.com Stand: 12/202116,02 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
Top-Angebote
Produkte zum Begriff Sparkassen-Sparplan:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Sparkassen-Sparplan
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kokosöl Flüssig Pur & Natürlich 250 MLProdukteigenschaften: Kokosöl flüssig pur und natürlich Reines, flüssiges Kokosöl Das Kokosöl flüssig pur und natürlich ist durch sein Herstellungsverfahren und die fraktionierte Abtrennung langkettiger Fettsäuren besonders flüssig und zieht somit schnell in die Haut ein. Das geruchsneutrale flüssige Kokosöl eignet sich besonders gut als Pflege und Massageöl. Es unterstützt die Regeneration der Hautzellen und spendet Feuchtigkeit. Unser flüssiges Kokosöl ist frei von Konservierungsmitteln, Farb- und Duftstoffen und daher besonders gut verträglich. Die Vorteile des Kokosöls flüssig: 100% natürliche Inhaltsstoffe. Geruchsneutrales, nicht fettendes Öl mit leichter Textur. Wohltuend und pflegend für die Haut. Ideal als Träger Öl für ätherische Öle und als Pflege– und Massageöl geeignet. Frei von Konservierungsstoffen oder anderen chemischen Zusätzen. Clean Beauty: Casida steht für Clean Beauty. Wir verzichten auf Parfüms, Mineralöle, Silikone, Parabene, PEGs, bedenkliche Zusatzstoffe sowie Inhaltsstoffe tierischen Ursprungs. Für welchen Hauttyp ist Kokosöl geeignet? Kokosöl ist für folgende Hauttypen geeignet: trockene Haut oder Haut mit trockenen Stellen sensible Haut reife Haut Mischhaut normale Haut Haut mit fahlem Teint Haut mit feinen Linien Haut mit Rötungen Kokosöl ist nicht geeignet für: fettige, glänzende Haut unreine Haut Haut mit Mimikfältchen Anwendung: Hautpflege: Das Kokosöl flüssig pur und natürlich kann nach Belieben auf die Haut aufgetragen und leicht einmassiert werden. Haarpflege: Sie können flüssiges Kokosöl ebenfalls für Ihre Haarpflege benutzen, um Ihrem Haar optimale Feuchtigkeit zu spenden. Wir empfehlen Ihnen auch unser flüssiges Kokosöl Haut und Haare. Inhaltsstoffe: Durch hochwertige, zertifizierte Inhaltsstoffe und ausgewählte Lieferanten können wir dir die beste Qualität zusichern. Casida steht für Clean Beauty, das heißt wir vertrauen auf Natürlichkeit und Reinheit und verzichten konsequent auf chemisch-synthetische Zusatzstoffe. Unsere Produkte sind 100% tierversuchsfrei! Ingredients: Caprylic/Capric Triglyceride (Cocos Nucifera Oil). Quelle: www.casida.com Stand: 12/202116,02 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
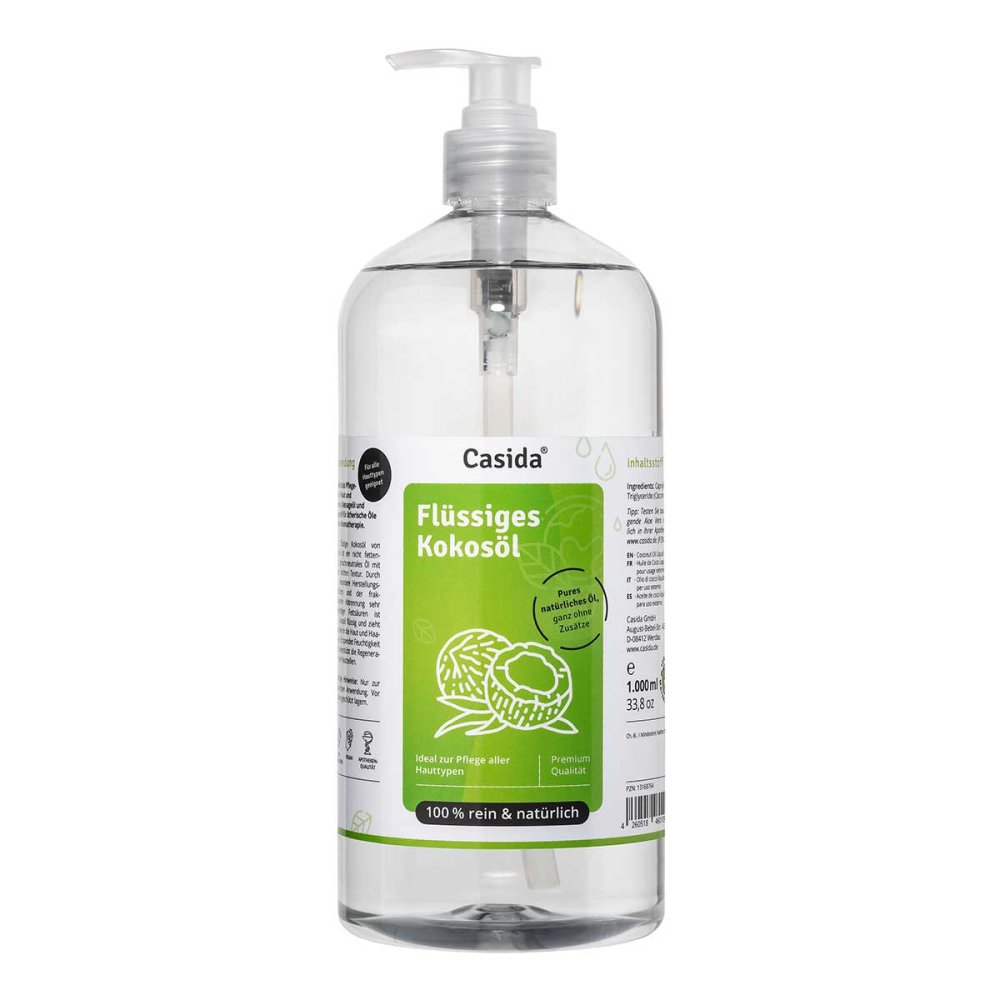
Casida GmbH Kokosöl flüssig pur & natürlich 13168764Anwendungsgebiet von Kokosöl flüssig pur & natürlichKokosöl flüssig pur & natürlich pflegt und spendet Feuchtigkeit für eine zarte, glatte und reine Haut.Wirkungsweise von Kokosöl flüssig pur & natürlichKokosöl flüssig pur & natürlich zieht schnell ein und versorgt die Haut mit viel Feuchtigkeit. Es wirkt regenerierend und feuchtigkeitsspendend. Wirkstoffe / Inhaltsstoffe / ZutatenKokosöl flüssig pur & natürlich enthält: Kokosnussöl GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht eingenommen werden. DosierungAnwendungsempfehlung von Kokosöl flüssig pur & natürlich: Das Kokosöl auf die Haut auftragen und leicht einmassieren. Kann am gesamten Körper Anwendung finden. SchwangerschaftAuch in Schwangerschaft und Stillzeit anwendbar. HinweiseWir empfehlen Kokosöl flüssig pur & natürlich bei trockenem, glanzlosem oder stumpfem Haar. Wirkt ebenfalls gegen Schuppen. Kokosöl flüssig pur & natürlich können in Ihrer Versandapotheke apodiscounter erworben werden.34,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.